O 13º salário é esperado o ano inteiro, mas o valor que cai na conta em dezembro quase sempre é menor do que a conta de cabeça. O motivo é simples e pouco explicado: o 13º tem descontos próprios de INSS e Imposto de Renda, calculados sobre ele de forma isolada. Neste estudo, o ValorFinal calculou, faixa a faixa, quanto o governo leva do 13º em 2026, usando a engine da nossa calculadora de 13º salário.
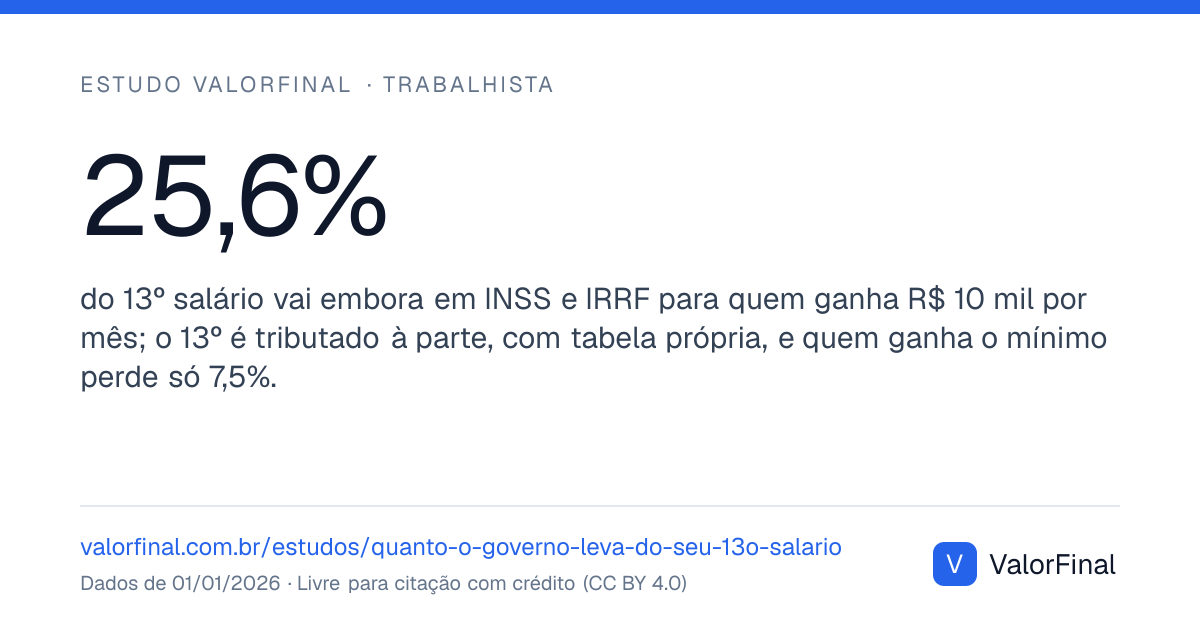
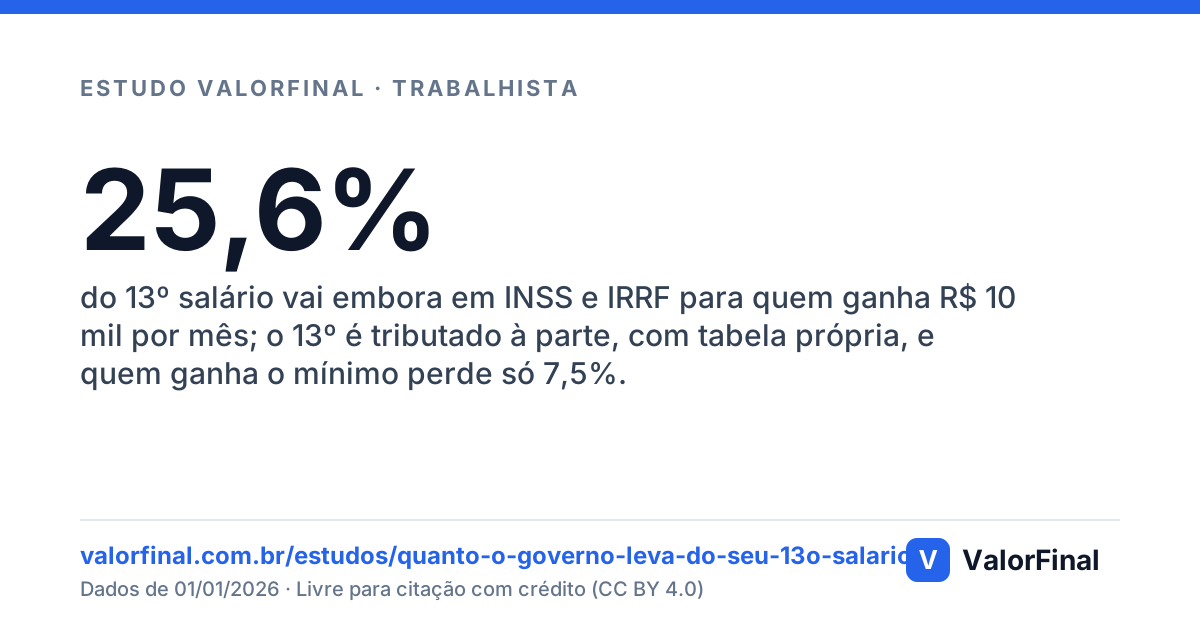
O resultado mostra uma estrutura parecida com a do salário, mas com um detalhe que confunde muita gente. Quem ganha o salário mínimo recebe quase todo o 13º, com desconto de apenas 7,5%, só de INSS. Já quem ganha R$ 10.000 por mês perde 25,6% do 13º, somando INSS e Imposto de Renda. O 13º não é um dinheiro extra livre de descontos: ele é tributado como qualquer rendimento.
O 13º é tributado à parte
A primeira coisa a entender é que o 13º salário não soma com o salário do mês para efeito de imposto. Ele tem o seu próprio cálculo: a tabela do INSS e a do Imposto de Renda são aplicadas sobre o valor do 13º sozinho. Isso é uma regra específica e tem uma consequência prática importante: o percentual de desconto do 13º costuma ser diferente do percentual que você vê no salário mensal, porque a base de cálculo é outra.
Essa separação existe justamente para não empurrar o trabalhador para uma faixa de imposto mais alta só porque recebeu o 13º naquele mês. Se o 13º fosse somado ao salário de dezembro, o total cairia numa alíquota maior, e o desconto seria mais pesado. Ao tratar o 13º isoladamente, a lei evita essa distorção, mas o desconto, ainda assim, existe e pesa nas faixas mais altas.
Quanto o governo leva, faixa a faixa
A tabela mostra, para cada salário, o valor bruto do 13º, o INSS, o IRRF, o líquido que sobra e o percentual total de desconto. O cálculo usa 12 meses trabalhados e zero dependentes.
| Salário | 13º bruto | INSS | IRRF | Líquido | % descontado |
|---|---|---|---|---|---|
| R$ 1.621 | R$ 1.621,00 | R$ 121,58 | R$ 0,00 | R$ 1.499,42 | 7,5% |
| R$ 2.000 | R$ 2.000,00 | R$ 155,69 | R$ 0,00 | R$ 1.844,31 | 7,8% |
| R$ 2.500 | R$ 2.500,00 | R$ 200,69 | R$ 0,00 | R$ 2.299,31 | 8,0% |
| R$ 3.036 | R$ 3.036,00 | R$ 252,93 | R$ 0,00 | R$ 2.783,07 | 8,3% |
| R$ 4.000 | R$ 4.000,00 | R$ 368,61 | R$ 0,00 | R$ 3.631,39 | 9,2% |
| R$ 5.000 | R$ 5.000,00 | R$ 501,52 | R$ 0,00 | R$ 4.498,48 | 10,0% |
| R$ 6.000 | R$ 6.000,00 | R$ 641,52 | R$ 385,10 | R$ 4.973,38 | 17,1% |
| R$ 8.476 | R$ 8.475,55 | R$ 988,10 | R$ 1.150,32 | R$ 6.337,13 | 25,2% |
| R$ 10.000 | R$ 10.000,00 | R$ 988,10 | R$ 1.569,54 | R$ 7.442,36 | 25,6% |
| R$ 15.000 | R$ 15.000,00 | R$ 988,10 | R$ 2.944,54 | R$ 11.067,36 | 26,2% |
| R$ 20.000 | R$ 20.000,00 | R$ 988,10 | R$ 4.319,54 | R$ 14.692,36 | 26,5% |
O padrão fica claro. Na base, o desconto é pequeno e inteiramente previdenciário: no salário mínimo, 7,5%, sem nenhum Imposto de Renda. Conforme o salário sobe, o Imposto de Renda entra e o desconto cresce. No teto do INSS, ele já está em 25,2%, e em salários bem altos chega a 26,5%. Em outras palavras, quanto maior o salário, menor a fatia do 13º que efetivamente cai na conta.
Por que o desconto sobe com o salário
A explicação é a mesma do salário mensal, com duas peças. A primeira é o teto do INSS: a contribuição previdenciária sobre o 13º não cresce acima do teto, então, para salários altos, ela vira um valor fixo que pesa cada vez menos em termos percentuais. A segunda é o Imposto de Renda, que continua crescendo com o rendimento. A soma das duas faz o desconto percentual subir até estacionar em torno de um quarto do 13º nas faixas mais altas.
Vale separar as duas naturezas. O INSS é contribuição previdenciária, e não imposto, mas o do 13º tem uma particularidade: ele entra no salário de contribuição e fica fora da média que define o valor da aposentadoria, porque a Lei 8.213/1991, art. 29, § 3º, exclui o décimo terceiro desse cálculo. Quem contribui mais sobre o salário mensal, até o teto, tende a ter benefício maior; a contribuição do 13º não muda esse valor. O Imposto de Renda, por sua vez, é só saída.
As duas parcelas e a surpresa de dezembro
O 13º costuma ser pago em duas parcelas. A primeira, paga até o fim de novembro, vem sem descontos: é metade do 13º cheia. A segunda, paga até 20 de dezembro, é de onde saem todos os descontos de INSS e IRRF de todo o 13º. O efeito prático é que a segunda parcela vem bem menor que a primeira, porque carrega a conta inteira dos impostos.
É aí que mora a surpresa de muita gente. Quem recebeu a primeira parcela cheia faz as contas imaginando receber o mesmo valor de novo em dezembro, e leva um susto quando a segunda parcela chega reduzida. Não há erro: é o desconto do 13º inteiro concentrado na segunda parcela. Saber disso com antecedência ajuda a planejar o fim de ano sem frustração.
Em números: com salário de R$ 5.000, a primeira parcela é de R$ 2.500,00 e a segunda fica em R$ 1.998,48. Com R$ 10.000, a primeira é de R$ 5.000,00 e a segunda, de R$ 2.442,36. As datas de pagamento de cada parcela neste ano estão no calendário do décimo terceiro de 2026.
O que pode ser descontado no 13º
Os descontos do 13º são poucos e todos têm base em lei. O INSS e o Imposto de Renda saem sempre da segunda parcela, calculados sobre o 13º inteiro. O adiantamento pago na primeira parcela, entre fevereiro e novembro (Lei 4.749/1965, art. 2º), é abatido do total em dezembro. A pensão alimentícia também pode incidir sobre o 13º quando a decisão judicial alcança essa verba. Fora desses casos, vale a regra geral do salário: o artigo 462 da CLT só permite desconto previsto em lei, em acordo coletivo ou autorizado pelo empregado.
As faltas funcionam de outro jeito. Elas não aparecem como desconto na segunda parcela, mas podem diminuir o próprio 13º antes de qualquer imposto: o valor é de um doze avos por mês trabalhado, e o mês só conta se tiver pelo menos 15 dias de trabalho (Lei 4.090/1962, art. 1º, § 2º). Faltas sem justificativa que derrubem um mês abaixo desse limite custam um doze avos inteiro. A conta dos dias está na calculadora de 13º salário, e o imposto sozinho, na calculadora de IRRF do 13º salário.
O que reduz o imposto do 13º
Assim como no salário mensal, alguns fatores reduzem o Imposto de Renda sobre o 13º. O principal são os dependentes: cada um abate R$ 189,59 da base de cálculo do IRRF. Pensão alimentícia judicial e contribuições à previdência privada dentro do limite também reduzem a base. Quem tem esses abatimentos paga menos imposto sobre o 13º do que mostra a nossa tabela, que usa o caso mais simples, sem dependentes.
Vale insistir num ponto: reduzir imposto de forma legal não é sonegar. Declarar corretamente os dependentes e usar as deduções previstas em lei é um direito. Omitir rendimentos ou inventar despesas, ao contrário, gera multa e juros. As ferramentas legítimas de redução estão na própria legislação, e a calculadora de 13º permite testar o efeito dos dependentes no seu caso.
13º e o orçamento de fim de ano
O 13º cai num momento de muitas despesas: festas, presentes, material escolar, matrículas, IPVA e IPTU que vencem no início do ano. Por isso entender o valor líquido real, e não o bruto, faz diferença no planejamento. Contar com o 13º cheio, sem descontar INSS e IRRF, é uma forma comum de furar o orçamento de janeiro.
Uma estratégia que muita gente adota é usar parte do 13º para quitar dívidas caras antes que elas cresçam, em vez de gastá-lo todo no consumo de fim de ano. Pelo que mostram os estudos sobre o rotativo do cartão e o cheque especial, abater uma dívida cara costuma render mais que qualquer investimento, porque evita juros altíssimos.
Metodologia e limitações
Os números são calculados em tempo de build pela engine da calculadora de 13º salário do ValorFinal, com 12 meses trabalhados, sem adiantamento e zero dependentes, a partir da tabela do INSS 2026 e da tabela do IRRF 2026. São valores na fonte; o ajuste anual da declaração pode alterar o total devido. Entenda nossa abordagem em como validamos os cálculos.
Fontes oficiais
- INSS - Tabela de contribuição mensal 2026.
- Receita Federal - Tabela do Imposto de Renda 2026.
- Lei 4.090/1962 (gratificação de Natal, o 13º salário).
- Lei 4.749/1965 (prazo da segunda parcela e o adiantamento da primeira).
- Lei 8.213/1991 (art. 29, § 3º: o 13º fica fora do cálculo do salário de benefício).
Conclusão
O 13º é tributado à parte e, nas faixas altas, mais de um quarto dele some em INSS e IRRF: o desconto vai de 7,5% no salário mínimo a 25,6% para quem ganha R$ 10.000. Saber o líquido real, e que os descontos saem da segunda parcela, evita a surpresa de dezembro. Calcule o seu 13º na calculadora de 13º salário e veja os demais estudos do ValorFinal com dados livres para citação.